Pix e parcelamento influenciam compras fora do Brasil
Com quase 44 bilhões de transações via Pix no primeiro semestre de 2026, segundo o Banco Central, os meios de pagamento ganham importância nas vendas para clientes brasileiros. Pedro Souza, fundador da Glin, explica por que oferecer Pix e parcelamento no cartão pode facilitar as compras em empresas estrangeiras
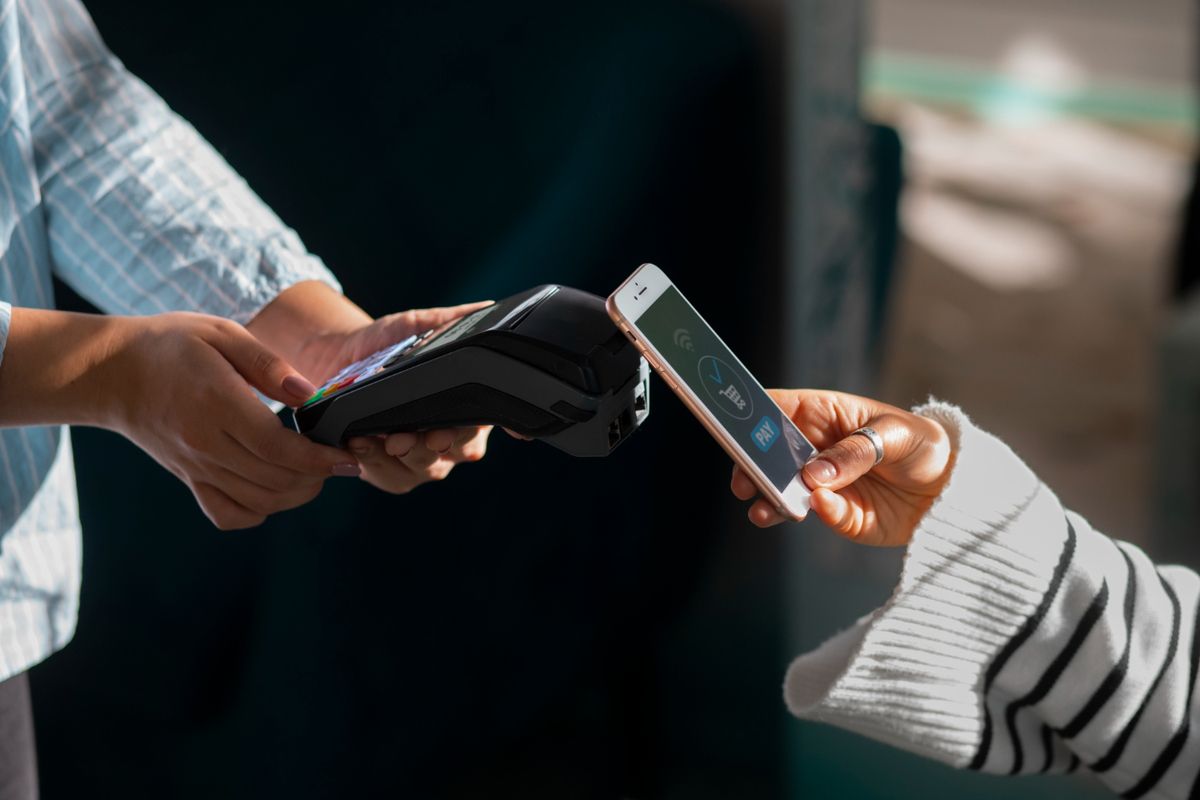
O Pix encerrou o primeiro semestre de 2026 com quase 44 bilhões de transações, de acordo com as estatísticas oficiais do Banco Central do Brasil (BC). O volume confirma um modelo de consumo que combina o pagamento instantâneo com o hábito de dividir compras no cartão de crédito, arranjo pouco comum em outros países e que exige atenção de empresas estrangeiras interessadas em atender o público brasileiro.
Pedro Souza, fundador da Glin, plataforma de pagamentos internacionais que permite a companhias sediadas no exterior receberem de clientes brasileiros via Pix e cartão parcelado, avalia que esse cenário pede uma leitura própria. "O Brasil construiu, em poucos anos, um padrão de pagamento que não existe em quase nenhum outro lugar. De um lado, o Pix: instantâneo, gratuito para a pessoa física, usado por cerca de 80% da população e disponível 24 horas por dia. De outro, uma cultura de parcelamento no cartão de crédito que é praticamente única no mundo", diz.
Segundo o executivo, nos Estados Unidos e na Europa, a compra online costuma ser concluída com cartão de débito ou crédito à vista, lógica que orienta o desenho dos checkouts internacionais. "Quando uma empresa de fora traz esse checkout para o Brasil sem adaptar, ela esbarra em duas realidades: a maioria dos brasileiros não tem cartão internacional, e quem tem espera poder parcelar. O resultado é que o cliente chega até o pagamento e desiste. Por isso a análise precisa ser outra", explica. Para ele, a dúvida central deixa de ser qual bandeira aceitar e passa a ser como esse consumidor já paga no dia a dia.
O momento da desistência aparece em pesquisa da Visa Conecta, divulgada em 26 de fevereiro de 2026. Entre os consumidores que abandonaram uma compra online, 58% interromperam o processo na etapa de pagamento, e o mesmo levantamento mostrou o cartão de crédito em 47% das últimas compras digitais, ante 45% do Pix.
Quantidade e valor revelam usos distintos
Com base nos dados do BC, Souza calcula cerca de 387 milhões de TEDs (Transferências Eletrônicas Disponíveis) no semestre, ou seja, foram realizados mais de cem pagamentos via Pix para cada TED registrada no período. Em valor, porém, a ordem se inverte: somente em maio, a TED movimentou cerca de R$ 3,8 trilhões, em comparação aos R$ 3,5 trilhões do Pix. "O Pix lidera em quantidade porque virou o meio de pagamento do cotidiano: a padaria, a assinatura, a compra no celular. São muitas operações de valor pequeno ou médio, feitas por pessoas físicas. A TED lidera em valor porque concentra o dinheiro grande: transferências entre empresas, operações financeiras, imóveis, tesouraria", analisa.
Na visão do fundador da Glin, a conclusão é direta para quem vende ao consumidor final. "A TED praticamente não aparece no checkout de uma compra; ninguém vai ao internet banking agendar uma TED para pagar um curso ou uma consultoria. O que converte venda é a dupla Pix e cartão parcelado: o Pix para quem quer resolver na hora, e o cartão para quem precisa diluir o valor. Uma empresa que oferece só um dos dois já começa perdendo metade do mercado", observa.
Critérios para escolher a forma de recebimento
Do ponto de vista operacional, Souza aponta o valor da compra, a urgência da confirmação e o perfil de quem paga como fatores que resolvem a maior parte dos casos. "Tíquete baixo e confirmação imediata pedem Pix. Tíquete alto pede parcelamento no cartão. Pagador pessoa jurídica, em valores grandes e com processo de compra formal, é o território da TED e da transferência bancária tradicional", resume.
No campo regulatório, o executivo lembra que todo recebimento vindo do Brasil por uma empresa no exterior é uma operação internacional, sujeita às regras cambiais do BC, com câmbio executado por instituição autorizada e identificação de quem paga e de quem recebe. "Pedir ao cliente que faça uma transferência internacional por conta própria transfere essa complexidade para ele: contratar câmbio no banco, pagar tarifas, esperar dias. É exatamente a fricção que derruba a conversão", pondera.
Dados de cobrança orientam a estratégia
Para Souza, o primeiro passo é enxergar a operação inteira em um só lugar. Na Glin, a empresa vendedora acompanha em painel cada cobrança, do pagamento do link ao crédito na conta no exterior, com histórico mensal e previsão dos próximos desembolsos. "Quem vende serviço de alto valor vê que tipo de cliente fecha e pode decidir subsidiar o parcelamento em algumas faixas de parcelas. Quem cobra tíquete baixo percebe onde o cliente para e simplifica o checkout. Quem cobra de forma recorrente enxerga quais cobranças estão em aberto e age antes de virar atraso", detalha.
Na avaliação do executivo, experiência do cliente, conformidade regulatória e rentabilidade não competem entre si quando a estrutura está correta. "A conformidade é responsabilidade de quem opera o pagamento: verificação das duas pontas, monitoramento, câmbio por instituição autorizada e conciliação diária", afirma. Segundo ele, a empresa estrangeira não precisa abrir empresa ou conta no Brasil para operar nesse modelo.
O planejamento individual aparece, sobretudo, na divisão de custos. No modelo padrão, taxas e juros do parcelamento ficam com o cliente final, mas a empresa pode assumir os juros para oferecer parcelas sem acréscimo, e o recebimento em D+1, um dia após a transação, permite organizar o caixa com previsibilidade. "O que não funciona é tratar o Brasil como mais um país na lista e aplicar a mesma configuração que serve para a Alemanha ou para o México", completa.
Com mais de seis anos de atuação e mais de R$ 200 milhões em transações intermediadas, de acordo com a empresa, a Glin acompanha pequenas e médias empresas estrangeiras que vendem ao público brasileiro. "O balanço do Banco Central confirma algo que vemos todos os dias: o brasileiro já escolheu como quer pagar. Pix para o cotidiano, cartão parcelado para o que pesa no orçamento. A empresa de fora que entende isso não precisa reinventar nada; precisa só aparecer no checkout do jeito que o cliente espera", conclui Souza.
Para mais informações, basta acessar: glin.com.br